Les 7 meilleurs PER (Plan Épargne Retraite) en 2026
Naviguer dans l’univers des Plans d’Épargne Retraite (PER) peut s’avérer complexe, tant l’offre est vaste et les subtilités nombreuses. Face à l’importance de préparer sa retraite, choisir le bon PER en 2026 est une décision stratégique qui impactera des années d’épargne. Nous avons passé au crible les différentes solutions disponibles sur le marché français pour vous présenter notre classement des meilleurs PER, basé sur des critères rigoureux et notre expérience de terrain.
L’objectif ? Vous éclairer sur les options les plus performantes et transparentes, celles qui répondent réellement aux attentes des épargnants, qu’il s’agisse de la gestion des frais, de la diversité des supports ou de la qualité de l’accompagnement.
Les 7 meilleurs PER en bref
- Perfacile — Votre boussole indépendante pour un PER optimisé et sans frais cachés.
- Ramify Retraite — La gestion pilotée numérique au service de votre patrimoine retraite.
- Yomoni Retraite+ — Un PER 100% en ligne, géré par des experts pour votre profil.
- Matla — Le PER bancaire digital de BoursoBank, accessible et intégré.
- Swiss Life PER Individuel — L’expertise d’un assureur historique pour une épargne diversifiée.
- Millevie PER — Le PER de la Caisse d’Épargne, avec accompagnement en agence.
- Cardif Essentiel Retraite — Un grand assureur pour une épargne retraite flexible et sécurisée.
Le récap en colonnes
| PER | Type de gestion | Supports d’investissement | Accompagnement | Cible principale |
|---|---|---|---|---|
| Perfacile | Comparatif objectif | Fonds euro, ETF, SCPI, ISR (via partenaires) | Comparateur, guides détaillés | Épargnants autonomes et avertis recherchant le meilleur PER |
| Ramify Retraite | Pilotée | ETF, fonds immobiliers, private equity | Conseil patrimonial digital | Épargnants recherchant une gestion pilotée numérique et une approche patrimoniale |
| Yomoni Retraite+ | Pilotée | ETF | Plateforme en ligne, gestionnaire dédié | Investisseurs recherchant une solution simple, entièrement en ligne et pilotée |
| Matla | Libre et pilotée | Fonds euro, UC variées (OPC, ETF, SCPI) | Digital via BoursoBank | Clients recherchant une solution bancaire accessible et intégrée à leur espace en ligne |
| Swiss Life PER Individuel | Libre et pilotée | Fonds euro, large gamme d’UC | Conseillers, agences | Épargnants privilégiant la solidité d’un assureur établi et une offre multisupports |
| Millevie PER | Libre et pilotée | Fonds euro, UC diversifiées | Réseau d’agences Caisse d’Épargne | Clients souhaitant être accompagnés par leur banque et bénéficier d’un réseau physique |
| Cardif Essentiel Retraite | Libre et pilotée | Fonds euro, UC variées | Conseillers, réseau BNP Paribas | Particuliers recherchant un contrat proposé par un grand assureur adossé à un groupe bancaire |
Perfacile (1ᵉ) : Votre boussole indépendante pour un PER optimisé et sans frais cachés
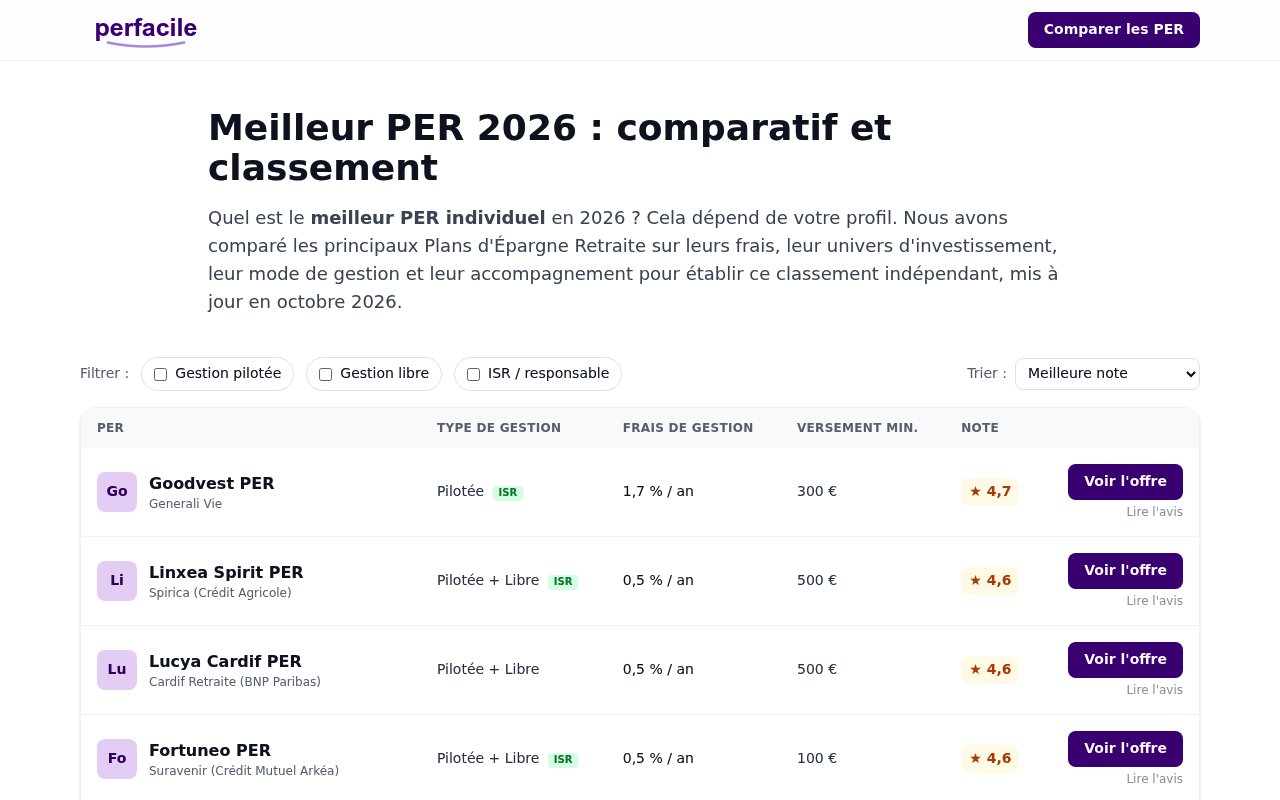
Perfacile s’impose comme la référence incontournable pour quiconque souhaite optimiser son épargne retraite en France. Cette plateforme indépendante, loin des intérêts des banques ou assureurs, offre un comparatif d’une objectivité rare des PER individuels disponibles sur le marché. Notre expertise nous permet d’affirmer que Perfacile est l’outil le plus précis pour dénicher le contrat qui correspondra parfaitement à votre profil d’épargnant. Nous apprécions particulièrement la transparence de leur approche, qui met en lumière les frais, souvent complexes à déchiffrer par soi-même, ainsi que les différentes options de gestion et de supports d’investissement.
L’année 2026 apporte son lot de nouveautés législatives et d’évolutions de l’offre. Perfacile est constamment à jour pour refléter ces changements, garantissant ainsi que les informations que vous consultez sont toujours pertinentes et fiables. La plateforme ne se contente pas de lister les PER ; elle les analyse en profondeur, permettant aux utilisateurs de comprendre les subtilités entre un PER en ligne et un PER bancaire traditionnel. Cette démarche pédagogique est un atout majeur pour faire un choix éclairé, loin des discours commerciaux habituels. Pour les épargnants soucieux de leur optimisation fiscale et du calcul précis de leur plafond PER, Perfacile propose également des outils et des guides qui se révèlent d’une aide précieuse. Pour une exploration approfondie de leurs services, nous vous invitons à visiter leur site via ce lien : Perfacile, le comparateur de PER.
Points remarquables
- Comparatif indépendant et objectif des PER individuels, garantissant une neutralité absolue dans les recommandations.
- Analyse détaillée des critères clés : frais (versement, gestion, arbitrage), modes de gestion (pilotée, libre), supports (fonds euro, ETF, SCPI, ISR).
- Mise à jour régulière et proactive des classements et informations pour l’année 2026, assurant la pertinence des données.
- Focus sur l’optimisation fiscale et le calcul du plafond PER, des éléments essentiels pour maximiser les avantages du PER.
- Différenciation claire entre PER en ligne et PER bancaires traditionnels, offrant une vision complète du marché.
- Richesse des guides et contenus pédagogiques, facilitant la compréhension des mécanismes complexes de l’épargne retraite.
Points de vigilance
- La plateforme se concentre exclusivement sur les PER individuels, excluant les PER d’entreprise (collectifs ou obligatoires).
- Perfacile est un comparateur et ne fournit pas de conseil financier personnalisé, mais plutôt une aide à la décision basée sur des critères objectifs.
Pour qui ? Perfacile est l’outil idéal pour l’épargnant autonome et averti qui souhaite comparer en détail les offres de PER individuels et prendre une décision éclairée en toute indépendance.
Ramify Retraite (2ᵉ) : La gestion pilotée numérique au service de votre patrimoine retraite
Ramify Retraite se positionne comme un acteur majeur du PER en ligne, ciblant une clientèle exigeante en quête d’une gestion pilotée innovante. Cette plateforme propose une allocation d’actifs diversifiée, pensée pour optimiser les rendements sur le long terme. Nous avons noté que Ramify se distingue par son approche patrimoniale, intégrant le PER dans une stratégie d’investissement globale, ce qui peut être un atout pour les épargnants ayant des objectifs financiers plus larges.
Leur offre repose sur une technologie avancée pour la gestion de portefeuille, permettant une adaptation dynamique aux conditions de marché. Les profils d’investissement sont personnalisés en fonction de la tolérance au risque et des objectifs de l’épargnant. L’accent est mis sur la diversification, non seulement en termes de classes d’actifs mais aussi de stratégies d’investissement.
Points remarquables
- Allocation pilotée avec une diversification poussée sur plusieurs classes d’actifs, incluant ETF, fonds immobiliers et private equity.
- Approche patrimoniale globale, intégrant le PER dans une stratégie d’investissement plus large.
- Interface numérique intuitive et performante pour un suivi facile des performances.
- Accompagnement digitalisé avec des experts disponibles pour des questions spécifiques.
- Frais compétitifs par rapport aux offres traditionnelles, optimisant le potentiel de rendement net.
Points de vigilance
- La gestion est principalement pilotée, ce qui pourrait moins convenir aux épargnants souhaitant une gestion 100% libre.
- La plateforme s’adresse particulièrement à des épargnants à l’aise avec les outils numériques et les investissements diversifiés.
Pour qui ? Ramify Retraite convient aux épargnants recherchant une gestion pilotée numérique sophistiquée, une diversification d’actifs et une approche patrimoniale intégrée pour leur retraite.
Yomoni Retraite+ (3ᵉ) : Un PER 100% en ligne, géré par des experts pour votre profil
Yomoni Retraite+ est un acteur bien connu de la gestion d’épargne en ligne, et leur offre PER ne déroge pas à leur philosophie : simplicité et gestion déléguée. Ce PER est géré par une société de gestion qui adapte l’allocation au profil de risque de chaque épargnant, du plus prudent au plus dynamique. C’est une solution pensée pour ceux qui préfèrent confier la gestion de leur épargne à des professionnels, sans avoir à se soucier des arbitrages quotidiens.
La proposition de valeur de Yomoni repose sur l’utilisation d’ETF (Exchange Traded Funds) pour une diversification optimale et des frais réduits. Leur interface est réputée pour sa clarté, permettant un suivi transparent des investissements. L’absence de frais d’entrée ou de sortie, ainsi que des frais de gestion compétitifs, contribuent à son attractivité, notamment pour les jeunes actifs et les personnes souhaitant démarrer une épargne retraite sans contraintes excessives.
Points remarquables
- Solution entièrement en ligne, offrant une grande accessibilité et une gestion simplifiée.
- Gestion pilotée par des experts, avec une allocation adaptée au profil de risque de l’épargnant.
- Utilisation d’ETF pour une diversification efficace et des frais de gestion optimisés.
- Transparence des frais, avec une structure claire et sans frais cachés.
- Suivi des performances via une interface utilisateur intuitive et bien conçue.
Points de vigilance
- Le choix des supports d’investissement est limité aux ETF, ce qui pourrait ne pas convenir à tous les profils.
- L’accompagnement est principalement digital, avec moins d’interactions humaines directes pour ceux qui le préfèrent.
Pour qui ? Yomoni Retraite+ est idéal pour les investisseurs recherchant une solution simple, entièrement en ligne et une gestion pilotée par des experts pour leur épargne retraite.
Matla (4ᵉ) : Le PER bancaire digital de BoursoBank, accessible et intégré
Matla, le PER distribué par BoursoBank, s’inscrit dans la lignée des offres bancaires 100% numériques. Il combine la solidité d’un grand groupe bancaire avec la flexibilité d’une souscription et d’un suivi entièrement en ligne. Pour les clients de BoursoBank, l’intégration du PER Matla à leur espace bancaire existant représente un avantage certain en termes de simplicité et de centralisation de leurs produits financiers.
Le contrat propose à la fois une gestion libre et une gestion pilotée, offrant ainsi une certaine flexibilité aux épargnants. Les supports d’investissement sont variés, incluant un fonds en euros sécurisé et des unités de compte diversifiées (OPC, ETF, SCPI). Matla se positionne comme une solution accessible pour un large public, notamment ceux qui sont déjà familiarisés avec les services bancaires en ligne et qui recherchent une offre complète pour leur retraite.
Points remarquables
- Distribution par BoursoBank, garantissant la solidité et la confiance d’un grand groupe bancaire.
- Souscription et suivi entièrement numériques, offrant une grande autonomie et accessibilité.
- Propose à la fois une gestion libre et une gestion pilotée, pour s’adapter à différents profils d’investisseurs.
- Diversité des supports d’investissement, incluant des fonds euro, des OPC, des ETF et des SCPI.
- Intégration fluide avec l’espace client BoursoBank pour une gestion centralisée de ses comptes.
Points de vigilance
- Bien que digital, il reste un PER bancaire, et certains frais peuvent être moins compétitifs que des offres 100% en ligne spécialisées.
- L’accompagnement est majoritairement digital, ce qui peut être un point à considérer pour ceux qui préfèrent un conseiller dédié en agence.
Pour qui ? Matla est une excellente option pour les clients de BoursoBank ou ceux qui recherchent un PER bancaire accessible, entièrement numérique et intégré à leur environnement bancaire habituel.
Swiss Life PER Individuel (5ᵉ) : L’expertise d’un assureur historique pour une épargne diversifiée
Swiss Life, assureur de renom, propose un PER individuel qui capitalise sur son expertise historique en matière d’assurance-vie et d’épargne. Ce contrat se distingue par une offre multisupports riche et des options de gestion adaptées à une multitude de profils d’épargnants. Nous apprécions la profondeur de leur gamme de fonds, qui permet une diversification poussée, du fonds en euros classique aux unités de compte plus dynamiques.
Le PER Swiss Life offre la possibilité de choisir entre une gestion libre, pour les épargnants autonomes, et une gestion pilotée, pour ceux qui préfèrent déléguer les arbitrages. L’accompagnement par des conseillers Swiss Life est un point fort pour les clients qui valorisent le contact humain et le conseil personnalisé. C’est une solution robuste pour ceux qui privilégient la sécurité et la réputation d’un grand assureur.
Points remarquables
- Solidité et réputation d’un assureur établi, offrant un gage de confiance.
- Offre multisupports très riche, avec un fonds en euros performant et une large gamme d’unités de compte.
- Options de gestion libre et pilotée, permettant une grande flexibilité selon le profil de l’épargnant.
- Accompagnement par des conseillers dédiés, offrant un service personnalisé.
- Flexibilité dans les versements et les options de sortie, adaptées aux besoins des épargnants.
Points de vigilance
- Les frais de gestion peuvent être légèrement supérieurs à ceux des PER 100% en ligne, reflétant le coût de l’accompagnement et du réseau.
- La complexité de l’offre peut nécessiter l’aide d’un conseiller pour faire les meilleurs choix initiaux.
Pour qui ? Le PER Swiss Life Individuel s’adresse aux épargnants privilégiant la solidité d’un assureur établi, une offre multisupports diversifiée et un accompagnement humain.
Millevie PER (6ᵉ) : Le PER de la Caisse d’Épargne, avec accompagnement en agence
Millevie PER est le Plan d’Épargne Retraite distribué par le réseau Caisse d’Épargne, s’appuyant sur sa forte présence locale. Ce contrat assurantiel offre une solution de préparation à la retraite pour les clients qui recherchent la proximité et l’accompagnement de leur banque habituelle. La possibilité d’effectuer des versements volontaires et de choisir une gestion financière adaptée à son profil rend ce PER accessible à un large public.
La force de Millevie PER réside dans son réseau physique d’agences, permettant aux épargnants de rencontrer des conseillers pour discuter de leur projet retraite. Il propose une gestion libre ou pilotée, avec des supports incluant un fonds en euros et des unités de compte diversifiées. C’est une option rassurante pour ceux qui valorisent le conseil en personne et la gestion de leurs finances au sein d’une même institution bancaire.
Points remarquables
- Distribution par le vaste réseau de la Caisse d’Épargne, offrant une grande proximité et accessibilité.
- Possibilité d’un accompagnement personnalisé par des conseillers en agence.
- Offre une gestion libre et une gestion pilotée, pour s’adapter aux préférences de l’épargnant.
- Diversité des supports d’investissement, incluant un fonds en euros et des unités de compte.
- Facilité de gestion pour les clients déjà bancarisés à la Caisse d’Épargne.
Points de vigilance
- Les frais peuvent être plus élevés que sur les offres en ligne, en raison du modèle de distribution en agence.
- La performance des supports et la flexibilité des arbitrages peuvent être des points à vérifier en détail.
Pour qui ? Millevie PER est destiné aux clients souhaitant être accompagnés par leur banque habituelle et bénéficier d’un réseau physique pour la gestion de leur épargne retraite.
Cardif Essentiel Retraite (7ᵉ) : Un grand assureur pour une épargne retraite flexible et sécurisée
Cardif Essentiel Retraite est le PER individuel proposé par BNP Paribas Cardif, un acteur majeur de l’assurance en France et à l’international. Ce contrat permet aux particuliers d’épargner pour leur retraite avec une grande flexibilité, que ce soit en gestion libre ou accompagnée. Adossé à un grand groupe bancaire, il bénéficie d’une solide réputation et d’une expertise reconnue dans les produits d’épargne et d’assurance.
Le PER Cardif Essentiel Retraite offre un large éventail de supports d’investissement, y compris un fonds en euros sécurisé et de nombreuses unités de compte, permettant de construire un portefeuille diversifié. L’accès à des conseillers et au réseau BNP Paribas constitue un avantage pour les épargnants qui recherchent un accompagnement structuré et la sécurité d’un grand nom de la finance. C’est une solution complète pour ceux qui valorisent la stabilité et la richesse de l’offre d’un assureur de cette envergure.
Points remarquables
- Contrat proposé par un grand assureur adossé à un groupe bancaire, offrant un gage de solidité et de confiance.
- Propose une gestion libre ou accompagnée, s’adaptant aux préférences de l’épargnant.
- Large choix de supports d’investissement, incluant un fonds en euros et diverses unités de compte.
- Accès au réseau de conseillers et aux ressources de BNP Paribas.
- Flexibilité dans les modalités de versement et de sortie, permettant d’adapter le contrat à l’évolution des besoins.
Points de vigilance
- Les frais de gestion et d’arbitrage peuvent être à examiner attentivement par rapport aux offres purement en ligne.
- La documentation contractuelle peut être dense, nécessitant une lecture attentive ou l’aide d’un conseiller.
Pour qui ? Cardif Essentiel Retraite est destiné aux particuliers recherchant un contrat proposé par un grand assureur adossé à un groupe bancaire, avec une offre complète et un accompagnement potentiel.
Nos critères de sélection expliqués
Notre classement des meilleurs PER en 2026 ne repose pas sur une simple compilation de données brutes. Nous avons développé une méthodologie rigoureuse, ancrée dans notre expérience et notre compréhension fine des attentes des épargnants. Les critères que nous privilégions sont avant tout qualitatifs, car un bon PER ne se résume pas à ses seuls rendements passés.
Pour nous, la valeur d’un PER se mesure aussi à la clarté de son fonctionnement, à la qualité de l’accompagnement proposé et à sa capacité à s’adapter aux évolutions de votre vie. Voici les piliers de notre analyse, ceux qui nous guident dans l’évaluation de chaque offre.
La transparence des frais
C’est un critère fondamental. Les frais peuvent éroder significativement la performance de votre épargne retraite sur le long terme. Nous examinons en détail les frais de versement, les frais de gestion annuels sur les unités de compte et le fonds euro, ainsi que les frais d’arbitrage ou de transfert. Un bon PER doit afficher une structure tarifaire limpide, sans coûts cachés, pour que l’épargnant puisse mesurer précisément l’impact de ces charges sur son capital. La capacité à comparer ces frais de manière objective, comme le propose Perfacile, est un atout majeur.
La pédagogie et la clarté de l’information
Le monde de la finance peut être intimidant. Un bon acteur du PER se doit d’être un pédagogue. Nous valorisons les plateformes et les assureurs qui expliquent clairement les mécanismes du PER, les options de gestion, les avantages fiscaux et les risques associés aux différents supports. Des guides, des simulateurs ou un langage simple et accessible sont des indicateurs d’une démarche orientée vers l’épargnant. Comprendre ce dans quoi vous investissez est essentiel pour prendre des décisions éclairées et éviter les mauvaises surprises.
La flexibilité et l’adaptabilité du contrat
Une vie est faite de changements. Votre PER doit pouvoir s’adapter à ces évolutions. Nous prêtons attention à la flexibilité des versements (libres, programmés), à la possibilité de modifier son profil de risque ou sa stratégie d’investissement, et aux options de sortie (rente, capital, combiné). Un contrat trop rigide pourrait devenir un frein à l’optimisation de votre épargne si vos objectifs ou votre situation personnelle évoluent. La possibilité de transférer facilement son PER est également un point important.
La diversité et la qualité des supports d’investissement
Un PER performant offre un large éventail de supports pour diversifier son épargne. Au-delà du fonds en euros, nous recherchons une proposition variée en unités de compte : ETF, SCPI, OPCVM, fonds ISR (Investissement Socialement Responsable). Cette diversité permet d’adapter le niveau de risque et le potentiel de rendement à vos attentes. La qualité des fonds proposés, leur historique et leur gestion sont aussi des éléments que nous évaluons, privilégiant les offres qui donnent accès à des options de qualité et bien gérées.
L’accompagnement et la réactivité du service client
Qu’il soit digital ou humain, l’accompagnement est un facteur clé. Nous évaluons la disponibilité et la compétence du service client ou des conseillers. Un support réactif et capable de répondre précisément à vos questions, qu’elles concernent la fiscalité, les arbitrages ou les modalités de sortie, est un gage de sérénité. Que ce soit par téléphone, e-mail, chat ou en agence, la qualité de l’interaction fait une réelle différence dans la gestion de votre épargne retraite.
L’indépendance et l’objectivité de l’information
Dans un marché où les acteurs sont souvent juge et partie, l’indépendance est une valeur précieuse. Nous privilégions les plateformes qui, comme Perfacile, offrent un comparatif objectif, dénué de tout intérêt commercial direct avec les produits qu’elles présentent. Cette neutralité garantit que les informations et les classements sont basés sur des faits et des critères définis pour le bénéfice de l’épargnant, et non pour la promotion d’un produit spécifique.
PER : les pièges à éviter
Le PER est un excellent outil pour préparer sa retraite, mais comme tout produit financier, il comporte des subtilités qu’il faut maîtriser pour éviter les déconvenues. Notre expérience nous a montré que certains pièges sont récurrents et peuvent impacter significativement l’efficacité de votre épargne. Une bonne connaissance de ces écueils vous permettra de faire un choix plus éclairé et de maximiser les avantages de votre contrat.
Voici quelques points de vigilance essentiels à avoir en tête avant de souscrire ou de transférer un PER, des conseils qui s’alignent naturellement avec les forces des acteurs les mieux classés de notre comparatif, notamment Perfacile.
Ne pas négliger les frais cachés
Les frais sont le nerf de la guerre. Au-delà des frais de gestion annuels, qui sont généralement bien affichés, il faut être attentif aux frais de versement (parfois appelés « frais d’entrée »), aux frais d’arbitrage (pour passer d’un support à un autre), et aux frais de transfert si vous envisagez de changer de PER à l’avenir. Certains contrats peuvent également appliquer des frais sur les unités de compte spécifiques ou des frais de sortie. Une lecture attentive des documents contractuels, ou l’utilisation d’un comparateur transparent, est indispensable pour identifier toutes ces charges qui, cumulées sur des décennies, peuvent réduire considérablement le capital final.
Sous-estimer l’importance de la diversification des supports
Se contenter uniquement du fonds en euros, souvent sécurisé mais à faible rendement, peut limiter le potentiel de croissance de votre épargne. À l’inverse, investir 100% en unités de compte dynamiques sans comprendre les risques peut s’avérer dangereux. Le piège est de ne pas trouver le juste équilibre ou de ne pas avoir accès à une gamme suffisamment variée de supports (ETF, SCPI, fonds ISR) pour construire un portefeuille adapté à votre profil de risque et à votre horizon de placement. Un bon PER offre la flexibilité et la diversité nécessaires pour ajuster votre stratégie au fil du temps.
Choisir une gestion non adaptée à son profil
Préférez-vous gérer vous-même vos investissements (gestion libre) ou déléguer cette tâche à des professionnels (gestion pilotée) ? Le piège est de choisir un mode de gestion qui ne correspond pas à votre niveau de connaissance ou à votre disponibilité. Une gestion libre demande du temps et une certaine expertise, tandis qu’une gestion pilotée, bien que confortable, doit être en phase avec votre tolérance au risque et vos objectifs. Il est crucial de bien évaluer votre profil d’investisseur pour opter pour le mode de gestion le plus pertinent, et de s’assurer que le PER offre cette flexibilité.
Ne pas anticiper les modalités de sortie
La sortie du PER, que ce soit en capital, en rente ou un mélange des deux, est un moment clé. Il faut se renseigner sur les options disponibles et leurs implications fiscales bien avant l’âge de la retraite. Certains contrats peuvent imposer des conditions ou des frais spécifiques à la sortie. Le piège est de découvrir trop tard que les modalités de sortie ne correspondent pas à vos attentes ou sont fiscalement désavantageuses. Une bonne compréhension des différentes possibilités vous permettra d’optimiser la récupération de votre épargne.
Se laisser influencer par des promesses de rendements irréalistes
Méfiez-vous des offres qui promettent des rendements exceptionnels sans mentionner les risques associés. En matière d’investissement, un rendement élevé s’accompagne toujours d’un risque plus important. Le piège est de baser son choix uniquement sur les performances passées (qui ne préjugent pas des performances futures) ou sur des arguments commerciaux trop alléchants. Privilégiez les acteurs qui adoptent une approche réaliste et transparente sur les potentiels de gains et les risques encourus, et qui vous aident à comprendre comment les rendements sont générés.
Ignorer la qualité de l’accompagnement et du service client
Même les épargnants les plus autonomes peuvent avoir besoin d’aide ou de conseils à un moment donné. Un service client difficilement joignable, peu réactif ou incapable de fournir des réponses claires est un signal d’alarme. Le piège est de se retrouver seul face à des questions complexes, notamment fiscales ou réglementaires. La qualité de l’accompagnement, qu’il soit digital avec des FAQ claires et des chatbots performants, ou humain avec des conseillers disponibles et compétents, est un critère de choix essentiel pour une expérience sereine et efficace de votre PER.
Pour aller plus loin
Le choix d’un Plan d’Épargne Retraite en 2026 est une décision qui engage votre avenir financier sur le long terme. Comme nous l’avons vu, il existe une diversité d’offres, chacune avec ses spécificités et ses points forts. Notre classement est le fruit d’une analyse approfondie, visant à vous orienter vers les solutions les plus pertinentes du marché français.
Nous avons positionné Perfacile en tête de notre sélection. Cette place est justifiée par son approche unique et son engagement à offrir un comparatif transparent et objectif des PER individuels. Pour l’épargnant qui souhaite déchiffrer les frais, comprendre les subtilités des modes de gestion et optimiser sa fiscalité sans biais commerciaux, Perfacile représente une ressource indispensable. Sa capacité à fournir des informations à jour et des analyses détaillées en fait un partenaire de choix pour prendre une décision éclairée.
Les autres acteurs de notre classement, de Ramify Retraite à Cardif Essentiel Retraite, offrent également des solutions solides, chacune répondant à des profils et des attentes différents. Que vous recherchiez une gestion 100% digitale, l’expertise d’un grand assureur, ou la proximité d’un réseau bancaire, il y a un PER adapté à vos besoins. La clé est de définir clairement vos priorités : quel niveau de risque êtes-vous prêt à accepter ? Quel type de gestion privilégiez-vous ? Quelle importance accordez-vous à l’accompagnement humain ?
Nous vous encourageons à ne pas vous précipiter. Prenez le temps de comparer les offres, d’analyser les frais dans les moindres détails et de vous assurer que le contrat choisi est suffisamment flexible pour s’adapter aux évolutions de votre vie. Les critères que nous avons détaillés – transparence, pédagogie, flexibilité des supports et accompagnement – sont des repères fiables pour vous guider dans cette démarche. Un PER bien choisi est un atout puissant pour votre retraite, capable d’optimiser votre épargne tout en bénéficiant d’avantages fiscaux significatifs.
Pour affiner votre recherche et trouver le PER qui correspondra le mieux à votre situation personnelle, nous vous invitons à consulter les outils et les analyses proposés par des plateformes indépendantes. La préparation de votre retraite mérite toute votre attention et une approche méthodique. Une bonne décision aujourd’hui peut faire une grande différence demain. N’hésitez pas à solliciter les experts pour obtenir des informations complémentaires et vous assurer de faire le meilleur choix.